子公司入股与注册资本变更的法律分析——以天津壹华管理咨询有限责任公司为例
一、背景概述
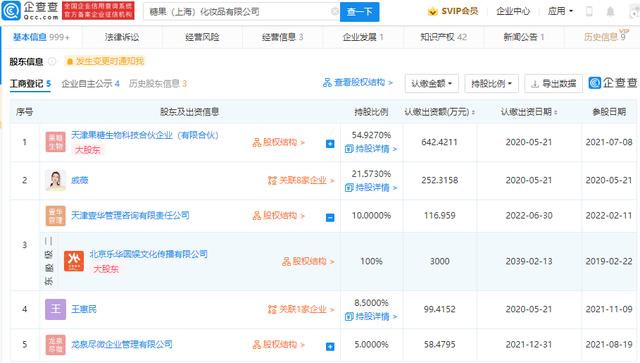
在现代公司治理与资本运作中,子公司作为股东参股母公司或其他关联公司的情况并不鲜见。某公司发生了一项重要的工商变更:其子公司天津壹华管理咨询有限责任公司成为该公司的股东,同时公司注册资本由1052万元变更为新的数额(具体变更后金额需以工商登记为准)。这一变更涉及公司法、税法、会计处理等多个层面,值得深入分析。
二、子公司作为股东的法律性质
(一)子公司的主体资格
根据《中华人民共和国公司法》第十四条的规定,子公司具有法人资格,依法独立承担民事责任。天津壹华管理咨询有限责任公司作为依法设立的子公司,具备独立的法人主体资格,可以以自己的名义对外投资、持有其他公司的股权,包括成为其母公司的股东。
(二)母子公司交叉持股的法律规制
子公司持有母公司股权,在实务中构成纵向交叉持股。我国《公司法》并未明确禁止母子公司之间的交叉持股,但在实践中需注意以下问题:
- 表决权限制:为防止管理层利用交叉持股操控表决权,部分国家的公司法对子公司持有的母公司股份的表决权进行限制。我国目前虽无明文规定,但司法实践中对此持审慎态度。
- 信息披露义务:交叉持股可能影响公司股权结构的清晰度和透明度,上市公司需特别注意信息披露的合规性。
- 注册资本的真实性:若子公司以资金出资成为股东,则该资金应在母子公司之间形成真实的投资关系,不得存在虚假出资或抽逃出资的情形。
三、注册资本由1052万元变更的法律程序
(一)变更情形
公司注册资本由1052万元变更,可能存在以下几种情形:
- 增资扩股:公司通过新增注册资本引入新股东(含子公司天津壹华),属于增资行为。增资后,原股东持股比例可能被稀释,公司资本实力增强。
2取缔 其他公司进入后,.0儿么
如若转载,请注明出处:http://www.kongquechengksp.com/product/47.html
更新时间:2026-10-01 16:22:58