约14.6亿美金!智路资本收购日月光大陆四座工厂 资本投资咨询视角深度解析
一、交易概述
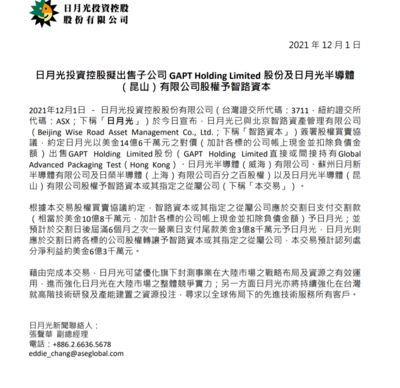
智路资本宣布以约14.6亿美元收购日月光投资控股旗下位于中国大陆的四座工厂。该交易涉及日月光在苏州、上海、昆山等地的封装测试厂,标志着中国半导体产业领域的又一重大资本运作。从资本投资咨询角度看,本次收购不仅金额巨大,更透露出产业整合与资本退出的多重信号。
二、标的资产分析
日月光作为全球半导体封装测试龙头,其大陆工厂拥有成熟的生产线、客户资源和技术积累。四座工厂主要覆盖传统封装、先进封装及测试业务,服务于国内外的芯片设计公司与IDM厂商。资本投资咨询需重点关注:
- 工厂的产能利用率与折旧情况;
- 客户集中度及长期合同占比;
- 技术路线是否符合未来SiP、Fan-Out等趋势;
- 环保、劳动合同等潜在负债。
三、收购方智路资本背景
智路资本是专注于半导体及硬科技领域的私募股权基金,曾参与多个大型半导体项目(如安世半导体、UTAC等)。其投资逻辑通常为:收购成熟资产→导入管理/客户→整合后退出。本次收购符合其“跨境+产业整合”策略。从资本咨询角度,需评估:
- 智路资本的基金存续期与本次交易期限是否匹配;
- 后续是否有分拆或证券化计划;
- 与地方政府引导基金的合作模式。
四、交易动因与战略意义
- 日月光角度:出售大陆工厂可回笼资金,聚焦台湾及东南亚等更高毛利区域,同时规避地缘政治风险。
- 智路资本角度:获取现成产能、客户及供应链关系,加速国内半导体封测环节的自主可控。
- 产业角度:全球封测产能向中国大陆转移趋势不变,但外资退出与内资接盘并行,有助于本土企业承接高端订单。
- 资本咨询角度:该交易估值约14.6亿美元,根据EBITDA倍数需审视行业平均水平(通常5-8倍)。若工厂盈利稳定,则对买方具有吸引力。
五、投资咨询要点
针对此类交易,资本投资咨询应提供以下服务:
- 尽职调查:财务、税务、法律、知识产权、环保、劳动人事全面覆盖,尤其注意日月光作为台资企业的跨境数据合规。
- 估值建模:采用DCF、可比公司、可比交易法,并结合中国半导体封测上市公司市盈率进行修正。
- 融资方案:并购贷款、夹层融资、产业基金共同投资等,考虑境内外的资金成本差异。
- 退出路径:如通过A股IPO(如科创板)、出售给上市公司、或REITs等。需评估政策对半导体企业上市的支持力度。
- 整合计划:管理层留任、客户安抚、ERP系统切换、文化融合等。
六、潜在风险与挑战
- 地缘政治风险:美国可能对先进封装技术出口管制,影响工厂未来技术升级。
- 客户流失风险:部分国际客户或跟随日月光转向其他区域。
- 整合风险:智路资本作为财务投资人,可能缺乏运营经验,需依赖原有团队。
- 汇率风险:14.6亿美元涉及跨境支付,人民币汇率波动影响实际成本。
- 劳动合规:大陆工厂员工众多,需妥善处理劳动关系。
七、趋势展望与咨询建议
本次收购可能引发连锁反应:其他外资封测厂(如 Amkor、力成)或考虑类似退出,内资资本(如大基金、地方国资)将更积极参与。对于资本投资咨询机构,建议:
- 关注半导体封测领域的并购基金机会;
- 建立跨境交易的专业团队,尤其是台湾地区与大陆的法律衔接;
- 为企业提供“并购+整合+退出”全周期服务。
智路资本14.6亿美元收购日月光四厂是半导体产业资本化的标志性事件。从咨询角度看,交易结构复杂、参与方众多,既是挑战也是机遇。只有深入产业、精于资本、把控风险,才能在这一轮浪潮中创造价值。
如若转载,请注明出处:http://www.kongquechengksp.com/product/43.html
更新时间:2026-10-01 01:27:25